


APP UNIBANCO
3,6106.00 Avaliações
Especificações do app
- Versão
- 3.0.12
- Atualizado em
- Licença
- Free
- Downloads
- 50.000+
- Desenvolvedor
- UNICRE - Instituição Financeira de Crédito.
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
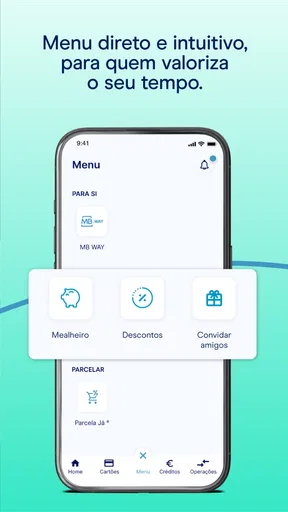
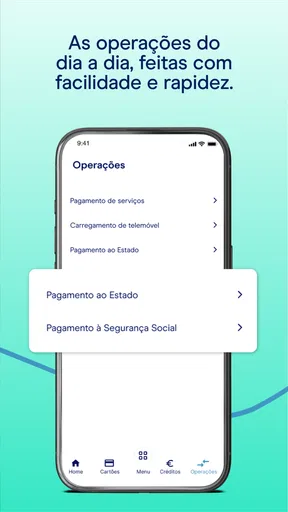
 Análise de AppCompare
Quando uma aplicação financeira chega ao telemóvel, a primeira pergunta que faço não é se é bonita ou rápida: é se me ajuda a perceber o que estou a autorizar. Foi com esse critério que experimentei a APP UNIBANCO, uma aplicação de finanças desenvolvida pela UNICRE - Instituição Financeira de Crédito. A proposta é concentrar a relação com o UNIBANCO numa experiência móvel mais simples, mas, para mim, o verdadeiro valor está em saber se essa simplicidade vem acompanhada de controlo suficiente para o dia a dia.
A aplicação é gratuita, tem classificação PEGI 3 e pode ser instalada em dispositivos com Android 8.0 ou superior. Foi lançada em 30 de outubro de 2024 e a versão atual é a 3.0.12. Estes detalhes são importantes porque ajudam a perceber o enquadramento: não estou a avaliar uma ferramenta antiga ou uma aplicação experimental, mas uma solução relativamente recente, ainda a ganhar presença. Na loja, aparece com mais de cinquenta mil instalações, uma média de 3,6 estrelas, perto de trezentas e cinquenta classificações e pouco mais de uma centena de opiniões.
Essa média intermédia também me parece um sinal útil. Não é motivo para rejeitar automaticamente a aplicação, mas aconselha a uma utilização atenta. Em aplicações financeiras, uma pequena dificuldade de navegação pode ser mais incómoda do que numa aplicação de entretenimento, sobretudo quando preciso de confirmar uma operação, consultar uma compra ou perceber o estado de uma conta. A minha leitura, por isso, não é simplesmente “instale ou não instale”; é perceber para quem esta aplicação faz sentido e em que situações convém manter uma alternativa.
Uma entrada simples, mas com expectativas próprias de uma aplicação financeira
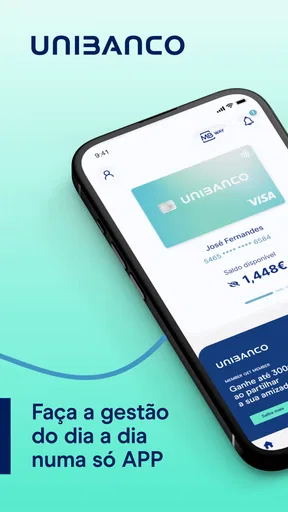
A primeira impressão da APP UNIBANCO é a de uma aplicação pensada para reduzir a distância entre o utilizador e os serviços financeiros associados ao UNIBANCO. Não a vejo como uma ferramenta de gestão financeira pessoal completa, daquelas que juntam contas de várias instituições, categorizam todo o orçamento doméstico ou substituem uma folha de cálculo. O seu papel é mais específico: dar acesso móvel à relação que o utilizador já tem com esta entidade.
Essa distinção evita uma expectativa errada. Se procuro comparar despesas de vários bancos, criar metas de poupança ou acompanhar investimentos, esta não seria a minha primeira escolha. Uma aplicação agregadora ou a aplicação principal do meu banco poderá ser mais adequada. Se, pelo contrário, tenho produtos do UNIBANCO e quero consultá-los sem depender de um computador, a proposta torna-se mais coerente.
Gosto particularmente de avaliar aplicações financeiras pela quantidade de decisões que deixam claras. Uma boa experiência não deve obrigar-me a adivinhar se estou a consultar uma informação, a iniciar um pedido ou a confirmar uma ação. Também não deve esconder os passos importantes atrás de botões vagos. Na utilização de uma aplicação deste género, procuro sempre distinguir três momentos: entrar, consultar e autorizar. Quanto mais nítida for essa separação, menor é o risco de tocar no sítio errado por pressa.
O facto de ser gratuita facilita o primeiro contacto, mas não deve ser confundido com ausência de responsabilidades. O custo da aplicação pode ser zero e, ainda assim, as operações ou produtos associados obedecerem às respetivas condições. Eu recomendaria ler com calma qualquer informação apresentada antes de confirmar uma contratação, alteração ou pedido. A aplicação pode tornar o acesso mais conveniente; não transforma automaticamente uma decisão financeira numa decisão simples.
Vale a pena ler antes de escolher

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora

Vita Mahjong: uma pausa de estratégia que pede atenção

Pixel Art transforma colorir num ritual solitário que ganha vida ao ser partilhado
O que observo antes de confiar o acesso
Num serviço financeiro, confiança não se resume ao nome do programador ou ao aspeto visual. Aqui, o desenvolvimento está identificado como responsabilidade da UNICRE - Instituição Financeira de Crédito, o que dá um contexto claro sobre quem está por trás da aplicação. Ainda assim, eu não faria o percurso inverso de confiar cegamente em qualquer ecrã só por reconhecer o nome. Confirmaria sempre que estou a instalar a aplicação correta, manteria o sistema operativo atualizado e evitaria iniciar sessão em redes públicas quando estou fora de casa.
Também considero importante observar os pedidos de acesso do próprio telemóvel. As permissões devem fazer sentido para o que estou a tentar fazer. Se uma ação pedir acesso que não parece relacionado com a tarefa, eu pararia para ler a explicação antes de continuar. Não atribuo à APP UNIBANCO permissões específicas que não estejam claramente apresentadas no meu dispositivo; a decisão correta depende do ecrã de instalação, da versão do sistema e das escolhas feitas pelo utilizador.
Esta é uma das vantagens de avaliar uma aplicação financeira sem transformar suposições em certezas: consigo separar o que vejo do que imagino. A presença de uma entidade identificada é um elemento de contexto, não uma autorização para ignorar os controlos. Na prática, continuo a verificar o endereço da aplicação na loja, o nome do programador, as atualizações disponíveis e os avisos exibidos durante o acesso.
Controlos que eu verificaria em cada sessão
Ao usar a aplicação, a minha rotina seria deliberadamente pouco apressada. Primeiro, confirmaria que estou no ambiente correto. Depois, consultaria a informação necessária sem tocar imediatamente em botões de confirmação. Só no fim avançaria para qualquer ação que pudesse alterar a minha situação financeira. Parece uma precaução básica, mas é especialmente útil no telemóvel, onde os ecrãs são pequenos e uma notificação pode interromper o raciocínio.
Quando uma aplicação financeira apresenta dados pessoais, eu verifico se o ecrã mostra claramente aquilo que estou a consultar. Se houver uma compra ou movimento que não reconheço, o mais prudente é guardar os detalhes visíveis, evitar repetir tentativas de acesso e procurar o canal oficial de apoio indicado pela entidade. Não tentaria resolver uma situação sensível através de uma mensagem recebida por uma fonte desconhecida, mesmo que use o nome do UNIBANCO.
Outro hábito útil é terminar a sessão quando uso um dispositivo partilhado. No meu telemóvel pessoal, mantenho o bloqueio de ecrã ativo e não deixo códigos de acesso em notas abertas. Se a aplicação oferecer opções de segurança ou gestão de acesso no próprio dispositivo, eu escolheria as que equilibram proteção e praticidade. Não há mérito em ativar um controlo que depois me leva a procurar atalhos inseguros.
É também aqui que uma aplicação móvel pode ser mais conveniente do que o acesso pelo navegador: está sempre à mão e pode tornar a consulta mais direta. Mas essa conveniência tem um lado menos confortável. Um telemóvel perdido, emprestado ou desbloqueado pode expor mais informação do que um computador usado ocasionalmente. Por isso, eu trataria a proteção do aparelho como parte da segurança da aplicação, e não como um assunto separado.
Momentos sensíveis em que a atenção vale mais do que a rapidez
O cenário mais realista para mim seria uma compra feita durante uma viagem. Imagino receber uma notificação, abrir a aplicação para confirmar o movimento e tentar perceber se o valor corresponde ao que paguei. Nesse momento, não procuraria apenas um saldo final. Compararia o comerciante, o montante e o momento da operação com o recibo ou com a memória da compra. Se algo não coincidisse, evitaria assumir que é apenas um atraso de atualização ou uma diferença cambial sem antes consultar a informação disponível e contactar o suporte oficial.
Outro caso comum é precisar de confirmar uma informação antes de falar com o apoio ao cliente. A aplicação pode poupar tempo se me permitir chegar ao detalhe relevante sem procurar papéis antigos. O ganho não está apenas na rapidez; está em chegar à conversa com uma descrição mais precisa do problema. Eu anotaria o que aparece no ecrã, sem copiar dados sensíveis para aplicações de mensagens ou documentos partilhados.
Há ainda o momento das notificações. Uma mensagem no telemóvel pode ser útil, mas não deve ser tratada como prova suficiente da legitimidade de um pedido. Se uma notificação me pressionar a agir imediatamente, abriria a aplicação diretamente, em vez de seguir um caminho inesperado. A regra é simples: quanto mais urgente parecer a mensagem, mais devagar eu confirmaria a origem e o objetivo da ação.
Também teria cuidado ao utilizar a aplicação em viagens internacionais. Não assumiria que todos os valores apresentados têm exatamente o mesmo significado em qualquer país ou que uma operação pendente já está concluída. Antes de tomar uma decisão, procuraria a descrição completa e as condições aplicáveis. A aplicação pode facilitar a consulta, mas não elimina as diferenças entre uma autorização, um movimento confirmado e uma cobrança efetiva.
Onde a autonomia do utilizador precisa de ser visível
Para mim, uma experiência financeira de qualidade dá espaço para rever uma escolha antes da confirmação. Quero perceber o que estou a aceitar, que informação está a ser usada e qual é o próximo passo. Quando vejo um pedido de dados, leio o texto em vez de tocar automaticamente em “aceitar”. Quando uma opção está pré-selecionada, verifico se corresponde realmente ao que pretendo. Estes gestos são pequenos, mas evitam que a facilidade de utilização se transforme em decisões feitas por impulso.
A gestão de notificações é outro ponto de autonomia. Eu escolheria receber alertas que me ajudem a acompanhar a atividade, mas evitaria criar um ecrã bloqueado demasiado revelador. Se o sistema operativo permitir ocultar o conteúdo das notificações, essa é uma configuração que considero útil, sobretudo quando o telemóvel é visto por outras pessoas. O objetivo não é desligar toda a informação; é decidir quanto aparece antes de desbloquear o aparelho.
Também não gosto de depender de uma única forma de acesso. Se o telemóvel ficar sem bateria, for perdido ou apresentar uma falha, preciso de saber como contactar oficialmente a entidade e como bloquear ou esclarecer uma situação urgente. A APP UNIBANCO pode ser o meu canal habitual, mas eu manteria os meios de apoio relevantes guardados fora da aplicação. Essa redundância é mais importante do que parece quando o problema é precisamente não conseguir entrar.
Para quem partilha despesas, a aplicação pode ajudar a consultar a atividade associada à sua relação com o UNIBANCO, mas eu não a trataria como uma ferramenta de orçamento familiar partilhado. Não enviaria capturas de ecrã com números completos nem daria acesso ao meu dispositivo apenas para mostrar uma compra. Em vez disso, partilharia apenas a informação necessária, depois de ocultar dados que não tenham relação com a conversa.
O que a avaliação dos utilizadores me diz, sem decidir por mim
A média de 3,6 estrelas, baseada em perto de trezentas e cinquenta classificações, coloca a aplicação numa zona em que vale a pena ler os comentários com espírito crítico. Uma classificação não explica se o problema foi uma falha temporária, uma dificuldade de autenticação, uma expectativa errada ou uma incompatibilidade com determinado aparelho. Eu procuraria padrões nas opiniões, sobretudo quando várias pessoas descrevem o mesmo obstáculo em tarefas importantes.
As pouco mais de cem avaliações escritas podem ser mais úteis do que a nota isolada, desde que eu as leia procurando detalhes concretos. Comentários vagos ajudam pouco; relatos que explicam em que ecrã surgiu a dificuldade ou que tipo de operação estava a ser tentada permitem avaliar melhor o risco. Também verificaria a data das opiniões, porque uma aplicação financeira pode mudar bastante entre versões.
A versão 3.0.12 indica que a aplicação continua a ser atualizada, mas eu não interpretaria o número da versão como garantia de uma experiência perfeita. Depois de instalar, confirmaria se o comportamento no meu aparelho corresponde ao esperado e manteria atenção a atualizações futuras. Em aplicações que lidam com dinheiro, adiar indefinidamente uma atualização importante não me parece uma boa estratégia, desde que eu faça a instalação pela loja oficial.
Para quem recomendo e quando escolheria outra solução
Eu recomendaria experimentar a APP UNIBANCO a quem já utiliza serviços do UNIBANCO e quer uma forma móvel de acompanhar a sua relação com a entidade. Também pode ser interessante para quem prefere consultar informações no telemóvel em vez de depender de um computador, desde que aceite fazer uma configuração cuidadosa de segurança e não espere encontrar uma central completa para todas as suas finanças.
Não a escolheria como primeira opção para alguém que procura uma visão unificada de várias contas, ferramentas avançadas de orçamento ou uma análise detalhada dos hábitos de consumo. Nesse caso, uma aplicação bancária com gestão financeira integrada ou uma ferramenta de orçamento dedicada poderá oferecer uma perspetiva mais ampla. A comparação justa não é “qual é a melhor aplicação financeira?”, mas “qual resolve melhor o meu problema específico?”.
Também teria alguma cautela se o utilizador tiver um telemóvel antigo, pouco espaço disponível ou dificuldade em manter o sistema atualizado. A compatibilidade mínima com Android 8.0 cobre muitos aparelhos, mas a experiência real pode depender do fabricante, das atualizações de segurança e do desempenho do equipamento. Para uma pessoa que raramente usa aplicações e prefere tratar tudo por telefone ou presencialmente, a instalação pode acrescentar mais uma camada de aprendizagem em vez de simplificar.
O ponto mais forte que encontro é a conveniência direcionada: ter o universo do UNIBANCO mais próximo, sem transformar a aplicação numa ferramenta cheia de funções que talvez nunca use. A principal limitação é precisamente essa especialização. Quem não tem uma relação com o UNIBANCO terá pouco motivo para instalar a aplicação; quem precisa de uma visão financeira abrangente poderá sentir que ela não substitui outras soluções.
Depois de a utilizar, a minha recomendação é moderada e consciente. A APP UNIBANCO parece adequada como canal móvel para clientes da entidade, sobretudo quando a prioridade é consultar e acompanhar a relação existente. Eu instalaria pela loja oficial, confirmaria cuidadosamente as permissões e opções de privacidade apresentadas no meu aparelho, ativaria as proteções disponíveis e manteria um canal alternativo de apoio. A melhor forma de confiar numa aplicação financeira é continuar a perceber cada escolha que fazemos dentro dela.
A presença da UNICRE - Instituição Financeira de Crédito e a distribuição gratuita dão-lhe um ponto de partida sólido, mas a nota média mostra que não convém ignorar a experiência de outros utilizadores. Para mim, o veredito é simples: vale a pena testar se o UNIBANCO já faz parte da sua vida financeira, mas não a instalaria apenas por curiosidade nem esperaria que substituísse um gestor de orçamento ou a aplicação principal de outro banco. Use-a como uma ferramenta específica, mantenha o controlo das autorizações e avance com calma nos momentos em que um toque pode ter consequências financeiras.
Prós
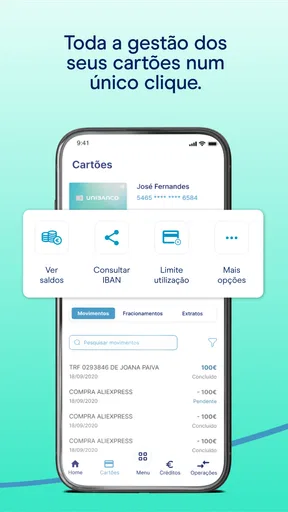
- Consulta rápida de saldos
- movimentos e cartões num só lugar.
- Permite realizar transferências e pagamentos diretamente pelo telemóvel.
- Notificações ajudam a acompanhar movimentos e detetar operações suspeitas.
- Possibilidade de gerir cartões
- limites e bloqueios sem contactar o banco.
- Autenticação reforçada aumenta a segurança no acesso e nas operações.
Contras
- Algumas operações exigem códigos ou confirmações adicionais.
- A aplicação depende de uma ligação estável à internet.
- Certas funcionalidades podem variar conforme o tipo de conta.
- O acesso pode ser bloqueado após várias tentativas incorretas.
- Atualizações ou falhas temporárias podem impedir operações urgentes.
Perguntas frequentes sobre APP UNIBANCO
O que é a app UNIBANCO e para que serve?
A app UNIBANCO é uma aplicação de banca digital que permite aos clientes consultar e gerir produtos financeiros através do smartphone. A partir da aplicação, é possível acompanhar saldos e movimentos, consultar cartões, efetuar pagamentos e transferências, gerir operações e aceder a informações relacionadas com a conta. As opções disponíveis podem variar conforme o perfil do cliente, os produtos contratados e as atualizações da própria app.
É seguro utilizar a app UNIBANCO para consultar a conta e fazer operações?
A app UNIBANCO foi desenvolvida para permitir operações bancárias com mecanismos de autenticação e proteção de dados. Dependendo da operação, poderá ser necessário utilizar credenciais, código de acesso, validação no dispositivo ou outros métodos de confirmação. Ainda assim, a segurança também depende do utilizador: mantenha o sistema atualizado, evite redes Wi-Fi públicas, não partilhe códigos e instale a aplicação apenas através das lojas oficiais.
Que operações bancárias podem ser realizadas através da app UNIBANCO?
Depois de iniciar sessão, a app pode permitir consultar saldos, movimentos e detalhes de cartões, acompanhar pagamentos, realizar transferências e gerir determinadas funcionalidades associadas aos produtos UNIBANCO. A disponibilidade concreta depende do tipo de conta, cartão ou contrato associado ao cliente. Algumas operações podem exigir autenticação adicional, limites específicos ou confirmação antes de serem concluídas.
A app UNIBANCO é gratuita e quais são os custos associados?
A instalação da app UNIBANCO é normalmente gratuita nas lojas oficiais, mas isso não significa que todas as operações realizadas através dela sejam isentas de custos. Eventuais comissões dependem do serviço utilizado, do preçário aplicável, do tipo de conta ou cartão e das condições do contrato. Antes de confirmar uma operação, é recomendável verificar os encargos apresentados e consultar o preçário oficial.
O que fazer se não conseguir entrar na app UNIBANCO ou se o telemóvel for perdido?
Se tiver problemas de acesso, confirme se está a utilizar os dados corretos, verifique a ligação à internet e atualize a aplicação para a versão mais recente. Quando o problema persistir, deverá contactar o apoio oficial do UNIBANCO pelos canais indicados. Em caso de perda ou roubo do telemóvel, bloqueie o dispositivo, altere as credenciais quando possível e comunique imediatamente a situação ao banco para proteger a conta e os cartões.


